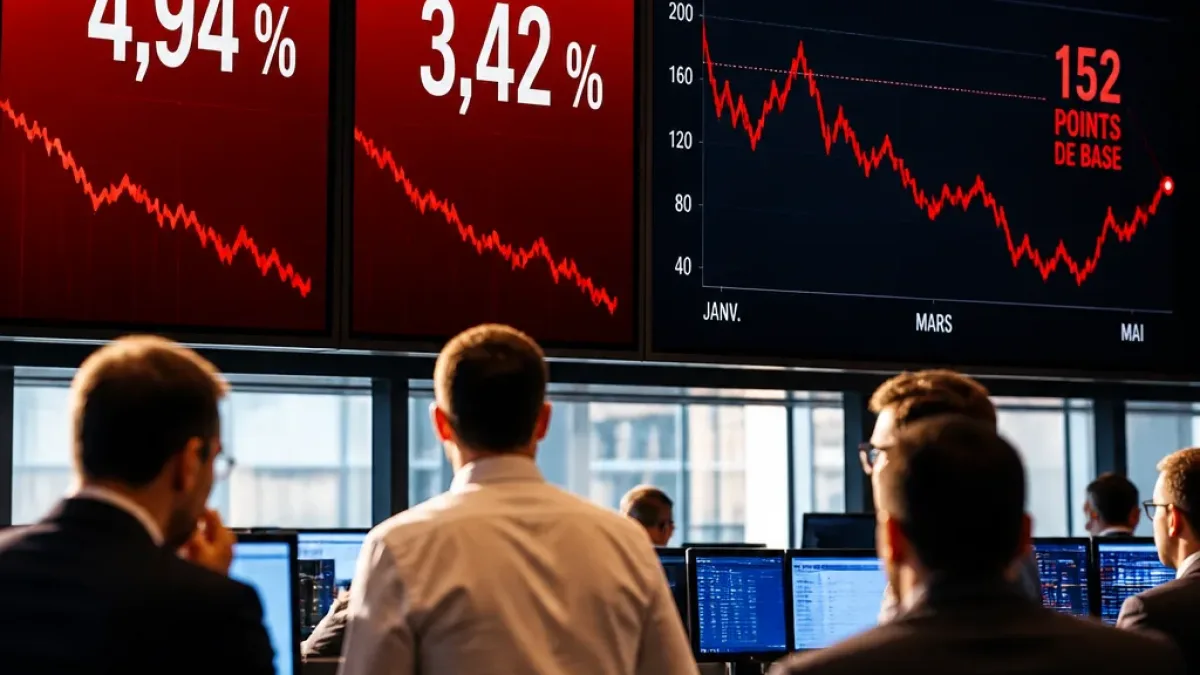
Les marchés sanctionnent la dette française. Ce mardi 20 octobre, le rendement des obligations assimilables du Trésor (OAT) françaises à 10 ans a atteint 4,94 %, contre 3,42 % pour les Bunds allemands de même maturité, portant l'écart entre les deux titres à 152 points de base, un niveau inédit depuis janvier 2012.
Un signal de défiance comparable à la crise de la dette de 2012
La progression du rendement français signifie que les investisseurs exigent une prime de risque plus élevée pour prêter à l'État. Dans un contexte décrit par les marchés comme marqué par des tensions politiques, sociales et budgétaires, cette augmentation du coût d'emprunt rappelle les phases de tension souveraine qui ont frappé la zone euro au début de la décennie 2010.
Un tel écart entre OAT et Bunds est perçu comme un indicateur de confiance relative : plus il est élevé, plus le marché considère que les risques associés à la dette d'un pays sont supérieurs à ceux de l'Allemagne, référence de sécurité au sein de la zone euro.
Conséquences pour les finances publiques et le financement
Une hausse durable des rendements a un double effet pour un État emprunteur. D'une part, elle augmente directement le coût du refinancement de la dette existante et des nouvelles émissions ; d'autre part, elle peut peser sur la trajectoire budgétaire si les intérêts deviennent une part plus lourde des dépenses publiques. Pour un pays qui émet régulièrement sur les marchés, une prime de risque accrue peut rendre les conditions d'accès au financement plus contraignantes.
- Rendement OAT 10 ans : 4,94 %
- Rendement Bund 10 ans : 3,42 %
- Écart (spread) : 152 points de base — niveau le plus élevé depuis janvier 2012
| Instrument | Rendement |
|---|---|
| OAT France 10 ans | 4,94 % |
| Bund Allemagne 10 ans | 3,42 % |
| Spread France - Allemagne | 152 points |
Pourquoi ce mouvement inquiète
Les investisseurs ajustent leur appréciation du risque souverain en fonction d'une combinaison de facteurs : perspectives budgétaires, stabilité politique, données économiques et évolutions internationales. Lorsque le rendement d'un État s'écarte fortement de celui d'un pays considéré comme référence, cela peut refléter une augmentation des craintes quant à la soutenabilité de sa dette ou à sa capacité à maintenir les équilibres budgétaires.
Le rappel historique est significatif : l'écart atteint ce mardi n'avait pas été observé depuis janvier 2012, au plus fort de la crise des dettes souveraines de la zone euro. À l'époque, la contagion entre pays européens avait entraîné des interventions institutionnelles et une importante tension sur les marchés de la dette.
Quelles pistes pour la suite ?
Plusieurs variables détermineront si la situation se stabilise ou se détériore :
- l'évolution des indicateurs économiques et des perspectives budgétaires ;
- les décisions et communications des autorités françaises sur la politique budgétaire et les plans de financement ;
- les réactions des institutions européennes et de la Banque centrale européenne, dont l'action sur les taux et la liquidité pèse sur l'ensemble des marchés souverains.
« La dette française inquiète de plus en plus les marchés. »
Pour l'heure, la hausse des rendements traduit une montée de la défiance. Si elle devait se prolonger, elle imposerait des choix budgétaires plus exigeants et pourrait renchérir le financement de l'État. Les prochains jours seront scrutés par les investisseurs et les autorités pour évaluer si ce mouvement est un ajustement technique passager ou le signe d'un stress plus durable sur la dette française.